A Jeep caiu de 26,0% para 9,7% do mercado de SUVs entre 2022 e 2026 (até agosto), recuando 16,3 pontos. Chinesas como BYD (+6,6) e GWM (+6,1), junto à alta da Fiat (+5,3), mudaram o cenário.
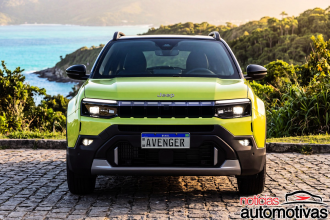
A Jeep, que detinha 26,0% do mercado nacional de SUVs em 2022, registrou retração de 16,3 pontos percentuais no período de 2022 a 2026 (até agosto) e passou a acumular 9,7% de participação. Essa foi a maior queda por marca no segmento ao longo do intervalo analisado, em um período marcado pela entrada e consolidação de marcas chinesas no mercado brasileiro.
Na mesma janela, as maiores altas em market share no segmento de utilitários esportivos foram, na ordem, BYD (6,6 pontos), GWM (6,1 pontos) e Fiat (5,3 pontos). Outras marcas também registraram variações relevantes, tanto positivas quanto negativas.
Os dados cobrem os anos de 2022 a 2026 (até agosto) e mostram movimentações significativas por faixa de produto. A seguir, a participação de mercado no segmento de SUVs por marca, com as participações em 2022 e 2026 e a variação no período.
Segmento: SUVs (participação 2022, 2026* e variação 22->26)
- Volkswagen — 14,4% (2022) → 18,0% (2026*); var. +3,6%
- Jeep — 26,0% (2022) → 9,7% (2026*); var. -16,3%
- Toyota — 11,3% (2022) → 8,0% (2026*); var. -3,3%
- Chevrolet — 13,9% (2022) → 7,8% (2026*); var. -6,1%
- Honda — 2,7% (2022) → 7,0% (2026*); var. +4,3%
- BYD — 0,0% (2022) → 6,7% (2026*); var. +6,6%
- Caoa Chery — 5,3% (2022) → 6,5% (2026*); var. +1,2%
- Hyundai — 12,2% (2022) → 6,4% (2026*); var. -5,8%
- GWM — 0,0% (2022) → 6,1% (2026*); var. +6,1%
- Fiat — 0,0% (2022) → 5,3% (2026*); var. +5,3%
- Nissan — 0,0% (2022) → 2,8% (2026*); var. +2,8%
- Renault — 4,1% (2022) → 2,2% (2026*); var. -1,9%
- Omoda — 0,0% (2022) → 2,2% (2026*); var. +2,2%
- Jaecoo — 0,0% (2022) → 1,5% (2026*); var. +1,5%
- Citroën — 3,4% (2022) → 1,2% (2026*); var. -2,2%
- Ford — 0,5% (2022) → 1,0% (2026*); var. +0,5%
- Geely — 0,0% (2022) → 0,9% (2026*); var. +0,9%
- Leapmotor — 0,0% (2022) → 0,8% (2026*); var. +0,8%
- BMW — 1,1% (2022) → 0,8% (2026*); var. -0,3%
- Caoa Changan — 0,0% (2022) → 0,8% (2026*); var. +0,8%
Além dos SUVs, houve alterações relevantes em outros segmentos de carroceria. Nos crossovers, a Fiat foi a marca que mais perdeu share no período, caindo de 28,5% para 20,1% (var. -8,4%), enquanto Renault e Volkswagen registraram ganhos, impulsionados por novos modelos lançados no período.
Segmento: Crossovers (participação 2022, 2026* e variação 22->26)
- Renault — 27,8% → 32,9%; var. +5,1%
- Volkswagen — 18,7% → 23,6%; var. +4,9%
- Fiat — 28,5% → 20,1%; var. -8,4%
- Nissan — 18,2% → 15,4%; var. -2,7%
- Mitsubishi — 1,7% → 3,3%; var. +1,6%
- Citroën — 0,0% → 1,7%; var. +1,7%
- Porsche — 1,0% → 0,7%; var. -0,3%
- BMW — 0,7% → 0,5%; var. -0,2%
- Lexus — 0,1% → 0,4%; var. +0,3%
- BYD — 0,0% → 0,4%; var. +0,4%
- Hyundai — 0,0% → 0,3%; var. +0,3%
- Mercedes-Benz — 0,2% → 0,3%; var. +1,0%
- Volvo — 0,3% → 0,2%; var. -0,1%
- Kia — 0,4% → 0,2%; var. -0,3%
- Mini — 0,2% → 0,0%; var. -0,1%
- Audi — 0,1% → 0,0%; var. -0,1%
No segmento de hatches, a Hyundai apresentou a maior perda relativa, com queda de 19,9% para 9,5% (var. -10,5%), e a Toyota também registrou redução de 5,3 pontos percentuais, tendo descontinuado seu único hatch em 2024. As marcas chinesas BYD e Geely tiveram crescimento expressivo nesse segmento, impulsionadas por modelos compactos elétricos.
Segmento: Hatches (participação 2022, 2026* e variação 22->26)
- Fiat — 27,0% → 25,4%; var. -1,6%
- BYD — 0,0% → 19,4%; var. +19,4%
- Volkswagen — 16,4% → 17,7%; var. +1,3%
- Chevrolet — 17,3% → 14,6%; var. -2,7%
- Hyundai — 19,9% → 9,5%; var. -10,5%
- Geely — 0,0% → 6,2%; var. +6,2%
- Citroën — 2,0% → 2,1%; var. +0,1%
- Honda — 3,3% → 1,9%; var. -1,3%
- Peugeot — 6,1% → 0,9%; var. -5,2%
- GAC — 0,0% → 0,6%; var. +0,6%
- GWM — 0,0% → 0,6%; var. +0,6%
- Renault — 2,2% → 0,4%; var. -1,8%
- MG — 0,0% → 0,4%; var. +0,4%
- Mini — 0,2% → 0,1%; var. -0,1%
- JAC — 0,1% → 0,0%; var. -0,1%
- Audi — 0,0% → 0,0%; var. 0,0%
- Toyota — 5,3% → 0,0%; var. -5,3%
No segmento de sedãs, o texto disponível indica que a Toyota foi a mais afetada no período, com perda de 8,8 pontos percentuais, seguida pela Chevrolet (-7,9%) e pela Fiat (-4,5%). Também é registrado que a BYD ganhou 8,0% de mercado nesse segmento, mas a informação encontra-se incompleta na fonte fornecida.
O panorama geral mostra realocação de participação entre montadoras tradicionais e novas entrantes, sobretudo chinesas, com impacto diferenciado por tipo de carroceria — SUVs, crossovers e hatches foram os mais sensíveis às mudanças de portfólio e ao lançamento de modelos novos no período 2022-2026 (até agosto).