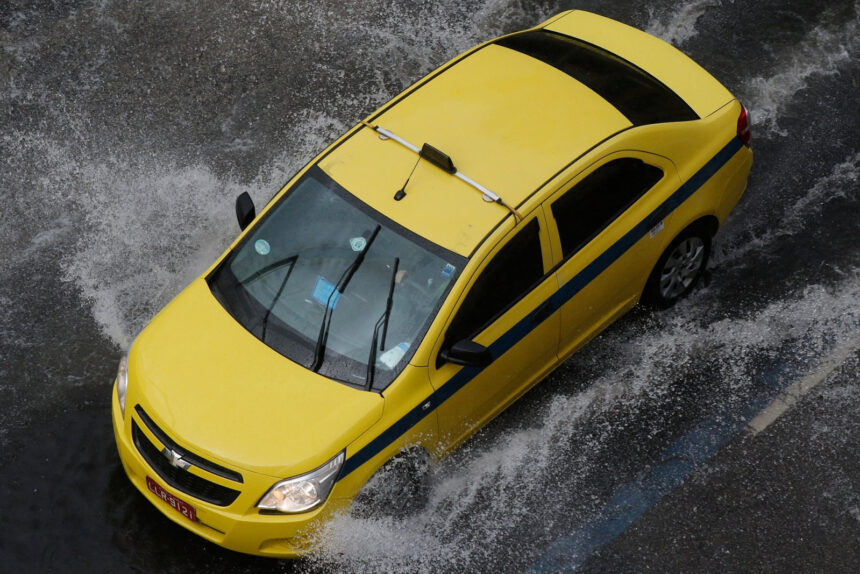
Durante um vendaval no Rio, uma árvore caiu sobre o táxi e o veículo foi declarado perda total. O motorista não se feriu, mas descobriu que a apólice não cobria o acidente e não receberá indenização.
Um taxista enfrentou uma situação inesperada ao ter seu veículo destruído por uma árvore que caiu sobre o carro enquanto trafegava pelo centro do Rio de Janeiro, durante um vendaval que atingiu a cidade em 29 de julho. Apesar de não ter sofrido ferimentos, o motorista se deparou com a desagradável surpresa ao acionar sua seguradora: a apólice contratada não previa cobertura para esse tipo de ocorrência. Como resultado, o carro foi declarado como perda total, e ele não receberá nenhuma indenização.
O caso foi noticiado pelo SBT Brasil no dia 1º de agosto.
“Eu descobri que nem pagando franquia, nem nada, simplesmente não cobre”,
afirmou o motorista à emissora. Ele acrescentou que uma apólice que contemplasse o risco de eventos naturais custaria o dobro do que ele pagava atualmente. A reportagem não especificou qual tipo de produto ele havia contratado.
O vendaval que causou o incidente foi um dos mais intensos registrados na cidade nos últimos anos. As rajadas de vento atingiram 105,5 km/h na região do Aeroporto do Galeão, e a prefeitura contabilizou 25 quedas de árvores na capital, sendo 21 delas sobre vias públicas. Tragicamente, duas pessoas perderam a vida em Santa Teresa, no centro do Rio, quando um muro desabou sobre o carro em que estavam. Durante o pico do apagão, 1,9 milhão de imóveis ficaram sem energia em todo o estado.
Em relação às coberturas de apólices de seguro, um advogado especialista em direito administrativo, consultado pela reportagem, explicou que o pagamento da indenização depende exclusivamente das coberturas efetivamente contratadas. No seguro de automóvel, a proteção contra fenômenos da natureza geralmente é oferecida como padrão. Já no seguro residencial, muitas vezes é necessário solicitar essa cobertura adicional, como é o caso de enchentes e alagamentos.
Na prática, apólices com preços mais baixos podem restringir as situações menos frequentes, como a queda de árvores. O especialista ressaltou que o segurado tem a opção de solicitar a inclusão de novas coberturas durante a vigência do contrato ou na renovação, conforme as normas de cada seguradora, e recomendou revisar a lista de riscos com o corretor antes de fechar o negócio.
Esse episódio se insere em um cenário mais amplo de subcobertura no Brasil. Um levantamento da Confederação Nacional das Seguradoras (CNseg), em parceria com a consultoria EY, mapeou 67 eventos climáticos relevantes no país entre 2022 e 2024, com prejuízos estimados em R$ 184 bilhões. Apenas cerca de 9% desse total contava com alguma forma de proteção securitária. No primeiro semestre de 2025, outros dez eventos extremos resultaram em perdas de R$ 31 bilhões.
Além disso, existe uma alternativa fora do mercado de seguros. Quando o dano resulta de falha na manutenção de áreas públicas, como a queda de uma árvore que deveria ter sido podada, o proprietário do veículo pode acionar judicialmente o poder público para solicitar ressarcimento, desde que consiga comprovar a omissão da administração.