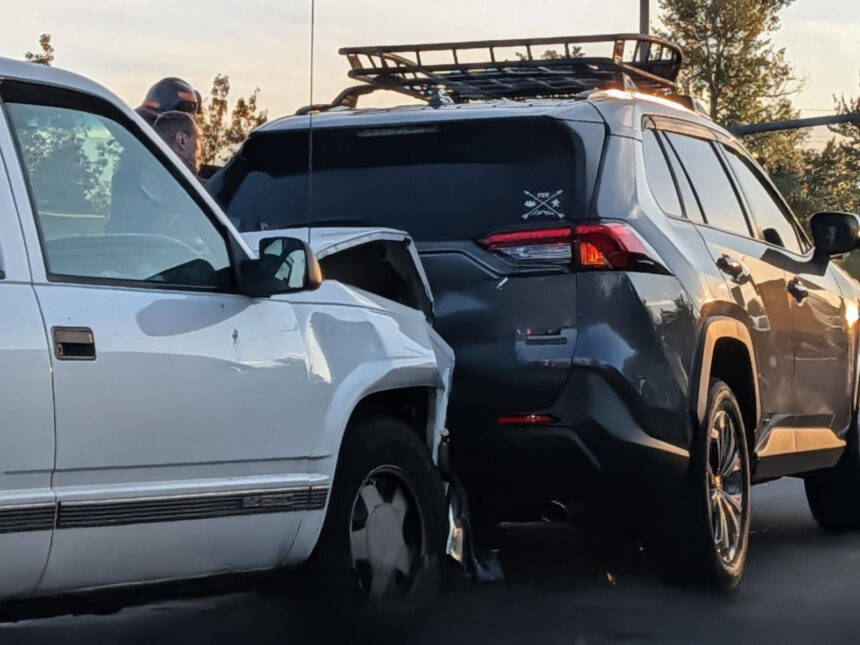
Opção mais econômica, essa cobertura indeniza apenas terceiros e não repara seu carro. Tem custo bem menor que o seguro tradicional e pode interessar a quem busca reduzir gastos.
A cobertura RCF-V (Responsabilidade Civil Facultativa de Veículos) surge como alternativa mais econômica ao seguro auto tradicional para motoristas que querem proteção contra reclamações de terceiros, sem garantir indenização ao próprio veículo. A proposta ganha relevância em um mercado onde, segundo dados da Confederação Nacional das Seguradoras (CNseg), cerca de 30% da frota brasileira está segurada, com muitos consumidores citando o custo como barreira — preços do seguro tradicional costumam variar entre R$ 1.000 e R$ 3.500 por ano, conforme apontamentos do setor.
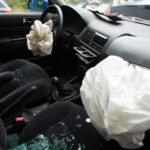
O RCF-V cobre basicamente os prejuízos causados a outras pessoas ou veículos em um acidente em que o segurado seja o causador. Em situações com dois ou mais veículos envolvidos, o produto responde pelos danos a terceiros; o próprio segurado permanece responsável pelas despesas de seu próprio carro.
“Nem toda seguradora oferece a cobertura somente para terceiros, mas hoje já trabalhamos com várias seguradoras que proporcionam este produto exclusivo para danos a terceiros, como a Porto e a Suhai. Cada seguradora define os produtos e os riscos que aceita, e a contratação sempre está sujeita à análise do risco”
— Daniel Rozendo, proprietário da Roseg Seguros.
Por ser limitada aos riscos que atingem terceiros, a apólice RCF-V tende a ter prêmio menor que o seguro compreensivo. Valores anuais estimados para essa modalidade costumam ficar entre R$ 400 e R$ 800, embora o preço varie conforme perfil do motorista, modelo do veículo, região de circulação e, sobretudo, os limites de indenização contratados.
Coberturas
- Danos materiais: cobertura de prejuízos ao outro veículo em colisões causadas pelo segurado.
- Danos corporais: indenização por lesões físicas sofridas por terceiros em acidentes envolvendo o segurado.
- Eventuais coberturas adicionais: dependendo da apólice, pode haver extensão para danos morais e custeio de defesa do segurado, conforme condições contratuais.
“Se o prejuízo ultrapassar esse limite, a diferença pode ficar sob responsabilidade do próprio causador do acidente, assim como em qualquer outro seguro a indenização será de acordo com o LMI (limite máximo de indenização) contratado na apólice”
— Daniel Rozendo, proprietário da Roseg Seguros.
O Limite Máximo de Indenização (LMI) é o elemento crítico nessa cobertura: define quanto a seguradora pagará quando a apólice for acionada. Se os danos excederem o LMI, a diferença pode recair sobre o causador do sinistro. Por isso, avaliar e dimensionar corretamente os limites contratados é essencial para reduzir risco financeiro residual.
“Nesses casos, o proprietário pode entender que não vale a pena pagar um seguro completo para proteger o próprio carro, mas isso não significa que o risco financeiro seja baixo. Um veículo de R$ 5.000 pode causar um acidente envolvendo um carro de R$ 100 mil, por exemplo, ou provocar danos corporais que gerem uma responsabilidade financeira muito maior que o valor do próprio veículo.”
— Daniel Rozendo, proprietário da Roseg Seguros.
Perfis que tendem a se beneficiar do RCF-V incluem proprietários de veículos de baixo valor de mercado que querem reduzir o custo de proteção, sem deixar de mitigar a exposição a reclamações de terceiros. Ainda assim, a escolha deve considerar a potencial severidade dos sinistros e os limites de cobertura para danos materiais e corporais.
Para contratar, o interessado deve verificar se a seguradora oferece a modalidade RCF-V, confirmar quais riscos e limites estão disponíveis para seu perfil e realizar cotações. A aceitação do risco e a contratação final dependem da análise própria de cada companhia.